Adler & Rochefort — geregistreerd verzekeringsagent bij de ASF onder nr. 425591790/3 · DGSFP (LPS) · Lissabon · Spanje
Offerte aanvragen
Woonverzekering Woonverzekering in Portugal: wat u verzekert en waarvoor

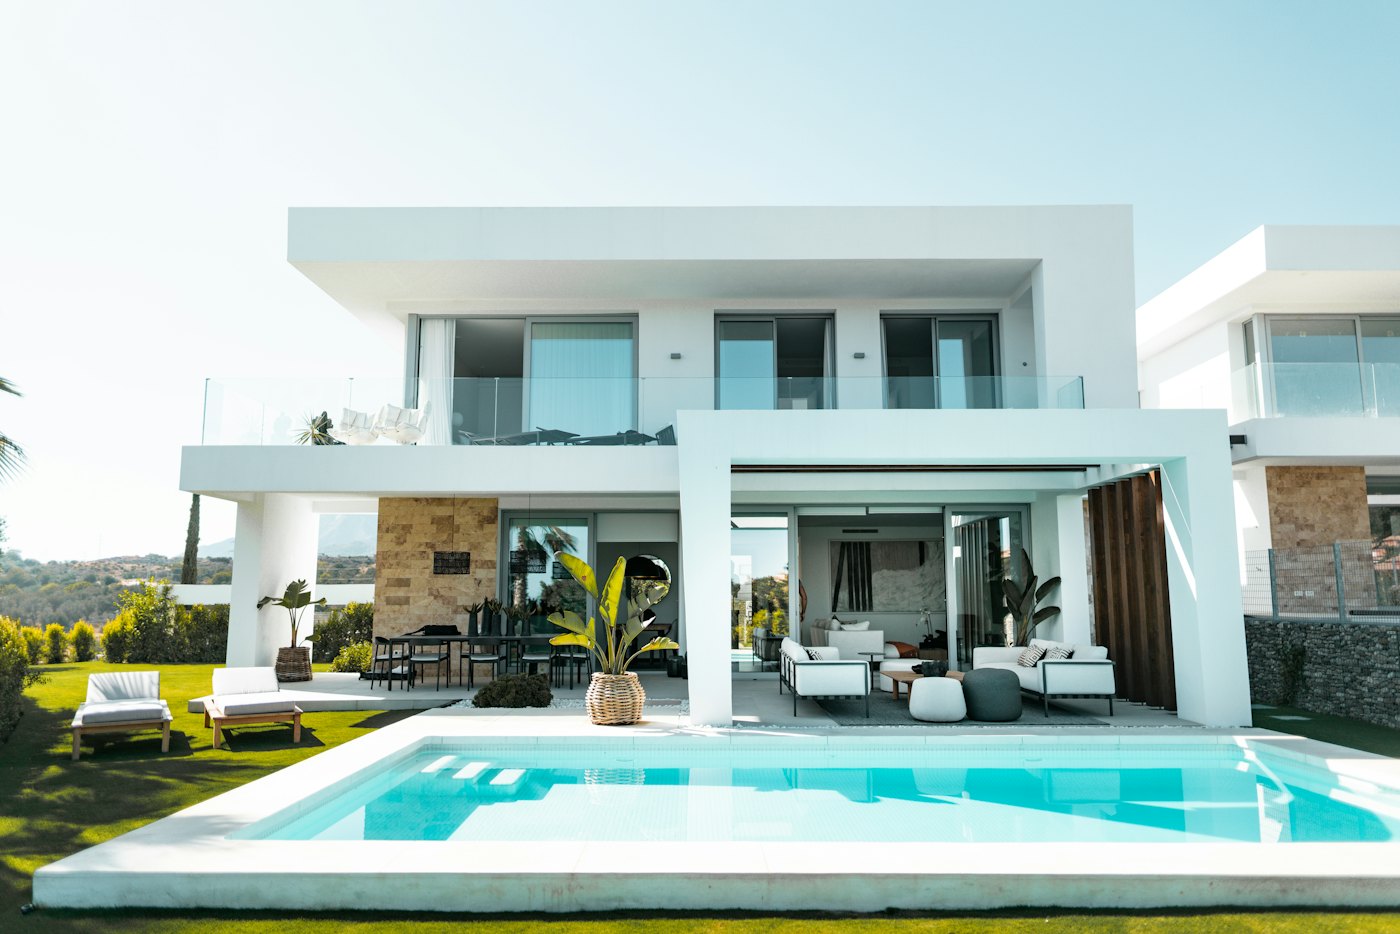
Woonverzekering in Portugal: voor villa’s en hoogwaardige woningen

Vanaf een bepaalde herbouwwaarde werkt een standaardpolis niet meer. Wij plaatsen hoogwaardige woningen — met hun inboedel, kunst en collecties — bij verzekeraars die ze individueel accepteren. Deze pagina legt uit welke voorwaarden daarbij horen, wat in Portugal verplicht is, hoe u het juiste verzekerde bedrag vaststelt, en wanneer aardbevingsdekking meer is dan een theoretische vraag.

Verzekeringsagent voor particuliere cliënten · ASF nr. 425591790/3 · DGSFP (LPS) · Lissabon · Laatst bijgewerkt: september 2026

Schriftelijke beoordeling aanvragen
Hugo Gonçalves

Gecontroleerd door Hugo Gonçalves, oprichter en risicomanagementspecialist van Adler & Rochefort · Bachelor Bedrijfskunde (University of Hertfordshire) · Doorlopende opleiding bij het Chartered Insurance Institute (CII), Londen.

Hoogwaardige woningen

Wat wij beoordelen bij een hoogwaardige woning

Bij een woning van hoge waarde is de juiste dekking het resultaat van een analyse, niet van de keuze voor een product. Wij beoordelen het huis, het gebruik en de inhoud, en benaderen pas daarna de verzekeraars waarvan de acceptatie past.

Herbouwkosten en verzekerde bedragen

Hoe de herbouwkosten worden bepaald, of de bedragen toereikend zijn en of de polis de uitkering op enige wijze beperkt — inclusief onderverzekering en de evenredigheidsregel.

Brand, overstroming, storm, aardbeving en water

Welke natuur- en ongevalsrisico’s onder welke voorwaarden en eigen risico’s gedekt zijn, en wat de ligging — kust, rivier, helling, aardbevingszone — betekent voor acceptatie.

Inboedel, kunst, sieraden en collecties

Of de inboedel realistisch is verzekerd, welke voorwerpen apart vermeld moeten worden, hoe ze worden bewaard en welke limieten gelden.

Tuinen, zwembaden, bijgebouwen en buitenvoorzieningen

Muren, zwembaden, bijgebouwen, garages, zonnepanelen en buitenvoorzieningen: wat onder het opstalbedrag valt en wat apart moet worden gemeld.

Aansprakelijkheid, personeel en beheer

Aansprakelijkheidsbedragen afgezet tegen de werkelijke blootstelling — gasten, huispersoneel, aannemers, beheerdiensten.

Bijzondere panden en eigendomsstructuren

Historische of beschermde huizen, ongebruikelijke bouw, woningen in een vennootschap en meerdere woningen in Portugal en Spanje, samenhangend verzekerd.

Wat wij nodig hebben voor een voorstel

  • Adres, bouwjaar en bruto oppervlakte.
  • Een schatting van de herbouwkosten, die wij met u nalopen.
  • Te verzekeren inboedel en kostbaarheden, en hoe ze worden bewaard.
  • Beveiliging, bewoning en schades in de laatste vijf jaar.
  • Uw huidige polis, indien aanwezig.

Wij beoordelen het risico, analyseren de beschikbare voorwaarden en zoeken de passende bescherming. Elke dekking is onderworpen aan acceptatie van het risico door de verzekeraar en aan de voorwaarden van de afgegeven polis.

Verzekeraars en gespecialiseerde partners

Adler & Rochefort werkt met verzekeraars en gespecialiseerde partners in de bescherming van privévermogen, waaronder Hiscox, Chubb, Liberty Mutual, Hispania en Innovarisk. De keuze van de oplossing hangt af van de kenmerken van de woning, de bedragen, het gebruik en de beschikbare acceptatievoorwaarden. Elke dekking is onderworpen aan acceptatie van het risico en aan de polisvoorwaarden.

Wat verplicht is: brandverzekering bij propriedade horizontal

Portugal kent één wettelijke verzekeringsplicht voor woningeigenaren, en die is smaller dan mensen denken. Bezit u een fractie in een gebouw dat is gesplitst in propriedade horizontal — in Nederlandse termen: een appartementsrecht binnen een VvE — dan bent u verplicht een brandverzekering (seguro de incêndio) te hebben op uw eigen fractie én naar rato op de gemeenschappelijke delen.

Twee misverstanden die daaruit voortkomen:

  • “Het condomínio heeft toch een polis?” Die dekt de gemeenschappelijke delen. Uw eigen fractie valt daar niet zonder meer onder, en de inboedel zeker niet. In de praktijk is een polis van het condomínio bovendien vaak op een verouderd kapitaal verzekerd. Zie onze pagina over VvE-verzekering voor waar de polis van de VvE precies eindigt en uw eigen dekking begint.
  • “Ik heb een vrijstaand huis, dus ik hoef niets.” Klopt juridisch — er is dan geen wettelijke plicht. Rust er een hypotheek op, dan eist de bank vrijwel altijd een polis, en die eis is voor u even bindend als de wet.

De wettelijke plicht is dus het minimum en niet de norm. Vrijwel niemand verzekert alleen brand, om de simpele reden dat het gros van de schades in Portugese woningen geen brand is maar water, storm of diefstal.

Multirriscos: het standaardproduct — en zijn grenzen

Wat vrijwel iedereen sluit is een seguro multirriscos habitação — de Portugese opstal- en inboedelverzekering in één polis. De brandverzekering zit erin, met daarnaast de dekkingen die het product bruikbaar maken.

Wat er standaard in zit, in wisselende vorm per verzekeraar:

  • Brand, blikseminslag en ontploffing
  • Storm, hagel en overstroming
  • Waterschade door leidingbreuk — in de praktijk de meest voorkomende claim
  • Diefstal en inbraak, met een submaximum voor waardevolle zaken
  • Glasbreuk
  • Aansprakelijkheid als eigenaar, voor schade die uw woning aan derden toebrengt
  • Tijdelijke herhuisvesting als de woning onbewoonbaar is

De polis kent twee kapitalen die u afzonderlijk vaststelt: het opstalkapitaal (de constructie) en het inboedelkapitaal (uw spullen). Op beide is de rekenfout hieronder van toepassing, en op beide wordt bij schade de evenredigheidsregel toegepast.

Herbouwwaarde tegenover aankoopprijs — de fout die geld kost

Dit is de kern van de pagina. Het verzekerde opstalkapitaal moet gelijk zijn aan wat het kost om de woning opnieuw op te bouwen. Niet wat u ervoor betaald heeft, en niet wat de makelaar hem waard vindt.

Het verschil ontstaat doordat de aankoopprijs de grond en de locatie omvat, en de herbouwwaarde niet. Een appartement in de historische kern van Lissabon kan voor een prijs weggaan waarvan een groot deel het uitzicht en het adres betreft; de bakstenen zijn goedkoper. Andersom kan een oude quinta in het binnenland weinig hebben gekost terwijl de herbouw van dikke muren, een pannendak en gemetselde gewelven juist duur is.

De vuistregel, en waar hij ophoudt Herbouwwaarde = bewoonbare oppervlakte in m² × de bouwkosten per m² voor dat type constructie. De uitkomst wordt hoger bij hoogwaardige afwerking, moeilijke bereikbaarheid van het perceel, en bij bouwkundig erfgoed waar in oorspronkelijke materialen moet worden herbouwd. En vergeet niet wat er buiten staat: zwembad, ommuring, terrasoverkapping, garage en zonnepanelen tellen mee, en worden bij het opgeven van het kapitaal het vaakst overgeslagen.

De evenredigheidsregel (regra proporcional)

Hier bijt de fout. Is uw woning voor een lager bedrag verzekerd dan de werkelijke herbouwwaarde, dan vergoedt de verzekeraar elke schade naar evenredigheid — ook een kleine.

Een voorbeeld dat wij te vaak in het echt tegenkomen. De polis staat op 60% van de werkelijke herbouwwaarde, omdat het kapitaal ooit is overgenomen van de vorige eigenaar en nooit is geactualiseerd. Er ontstaat een waterschade. De verzekeraar vergoedt 60% van het schadebedrag, minus het eigen risico; de resterende 40% betaalt u zelf — niet omdat de schade niet gedekt was, maar omdat het kapitaal te laag stond. In de private client-voorwaarden die wij plaatsen, vervalt de evenredigheidsregel zodra de bij de taxatie aanbevolen bedragen zijn aanvaard — nog een reden om die taxatie serieus te nemen.

Twee praktische gevolgen: controleer het kapitaal bij aankoop in plaats van de polis van de verkoper over te nemen, en laat het jaarlijks indexeren. De bouwkosten in Portugal zijn de afgelopen jaren aanzienlijk gestegen; een kapitaal uit 2019 is vandaag zelden nog toereikend.

Voor de volledige uitwerking van wat een uitkering bij totaal verlies precies omvat — sloop, bijkomende kosten, btw en tijdelijke huisvesting, en de volgorde waarin de expert dit doorrekent — zie onze pagina over de evenredigheidsregel bij totaal verlies. Voor rekenvoorbeelden en een uitgewerkte toelichting op de herbouwwaarde: Underinsurance in Portugal: the Proportional Rule and Outdated Insured Values en Setting the Rebuild Value (beide Engels).

Meer hierover: de herbouwwaarde correct bepalen.
Aardbeving: optioneel, en in de Algarve niet theoretisch

Aardbevingsdekking (fenómenos sísmicos) zit in Portugal niet standaard in een multirriscos. Het is een aanvullende dekking die u apart aanvinkt en waarvoor u apart betaalt.

Voor het zuidwesten van Portugal is dat geen abstracte overweging. Het epicentrum van de aardbeving van 1755, die Lissabon verwoestte en de Algarve-kust met een tsunami trof, lag voor de kust van de Kaap Sint-Vincent — enkele tientallen kilometers van Lagos. De regio ligt op een actieve breukzone en de seismische risicokaarten geven het zuiden een hogere klasse dan het noorden.

De premie voor deze dekking hangt af van de zone, het bouwjaar en het constructietype. Voor een moderne woning die volgens de huidige aardbevingsnormen is gebouwd, is het een relatief bescheiden opslag. Voor een oud pand met dragende steenmuren zonder verstevigingen ligt dat hoger — en juist daar is het risico op werkelijke schade het grootst.

Onze positie: in de Algarve is dit een dekking die u bewust moet afwijzen, niet een die u per ongeluk mist omdat niemand hem noemde. Zie onze pagina over aardbevingsdekking voor de volledige toelichting.

U verzekert wat herbouwen kost, niet wat u betaald heeft. Adler & Rochefort · Lissabon
Veelgestelde vragen

Woonverzekering Portugal — veelgestelde vragen

Geldt de evenredigheidsregel ook voor mijn hoogwaardige woning?

Dat hangt af van de voorwaarden en van de verzekerde bedragen. Wij stellen het opstalbedrag vast op basis van de herbouwwaarde en controleren schriftelijk hoe de voorgestelde voorwaarden de evenredigheidsregel toepassen, voordat wij ze aanbevelen.

Kunnen mijn woningen in Portugal en Spanje in één polis?

Vaak wel, als de verzekeraar beide locaties accepteert: meerdere woningen, inboedel en kostbaarheden in één polis met één vervaldatum. Waar dat niet kan, stemmen wij de polissen zo op elkaar af dat er geen gat ontstaat.

Is een woonverzekering verplicht in Portugal?

Alleen de brandverzekering, en alleen voor woningen in propriedade horizontal — een appartementsrecht binnen een gesplitst gebouw. Voor een vrijstaande woning bestaat geen wettelijke plicht, maar bij een hypotheek eist de bank vrijwel altijd een polis. In de praktijk sluit vrijwel iedereen een multirriscos, omdat brand niet de schade is die het vaakst voorkomt.

Voor welk bedrag moet ik mijn woning verzekeren?

Voor de herbouwwaarde: wat het kost om de woning opnieuw op te bouwen. Niet de aankoopprijs, want daarin zitten grond en locatie die bij herbouw niet opnieuw gekocht hoeven worden. Reken met bewoonbare oppervlakte × bouwkosten per m², en tel zwembad, ommuring, overkappingen, garage en zonnepanelen mee.

Wat is de evenredigheidsregel?

Staat uw woning verzekerd voor minder dan de werkelijke herbouwwaarde, dan vergoedt de verzekeraar elke schade in dezelfde verhouding. Staat het kapitaal op 60% van de herbouwwaarde, dan wordt ook een waterschade voor 60% uitgekeerd en betaalt u de rest zelf. De regel geldt ook bij kleine schades, niet alleen bij totaal verlies.

Zit aardbevingsdekking standaard in de polis?

Nee. Aardbevingsdekking is in Portugal een aanvullende dekking met een aparte premie. Voor de Algarve en de regio Lissabon is dat een reële afweging: beide liggen bij een actieve breukzone en vallen in een hogere seismische klasse dan het noorden. Voor een moderne woning is de opslag bescheiden; voor oude steenbouw hoger, en daar is het risico ook groter.

Kan ik de polis van de vorige eigenaar overnemen?

Technisch soms wel, maar doe het niet zonder het kapitaal te controleren. Overgenomen polissen dragen bijna altijd een verouderde herbouwwaarde met zich mee, en de bouwkosten in Portugal zijn de laatste jaren sterk gestegen. Een kapitaal uit 2019 leidt vandaag rechtstreeks tot onderverzekering en dus tot een evenredige uitkering.

Ook een woning in Spanje? In Spanje loopt de rampendekking van het Consorcio standaard mee in elke woonpolis, en dekt de polis van de comunidad alleen het gebouw. Zie Woonverzekering in Spanje →

Woonverzekering aanvragen

Vul het essentiële in, of stuur ons daarna uw huidige polis. Wij antwoorden, schriftelijk. Omdat het om specifieke voorstellen gaat, die een grondige analyse van het risico vereisen, kunnen de reactietijden variëren.

Offerte aanvragen – in minder dan een minuut

Alleen het essentiële – we antwoorden en vragen de rest per e-mail. Omdat het om specifieke voorstellen gaat, die een grondige analyse van het risico vereisen, kunnen de reactietijden variëren.

Welke gegevens we vragen voor uw offerte

Na het eerste contact vragen we deze gegevens per e-mail. Heeft u ze bij de hand, stuur ze dan gerust al naar insurance@adlerrochefort.com.

  • Volledige naam
  • Volledig adres van de woning
  • Portugees fiscaal nummer (NIF)
  • Bruto bebouwde oppervlakte
  • Bouwjaar
  • Hoofd- of tweede woning
  • Beroep
  • Leeftijd
  • Verzekerd bedrag opstal
  • Verzekerd bedrag inboedel
  • Verzekerd bedrag kostbaarheden

Hartelijk dank!

Uw aanvraag is ontvangen. Wij behandelen deze en antwoorden. Omdat het om specifieke voorstellen gaat, die een grondige analyse van het risico vereisen, kunnen de reactietijden variëren.

Vraag een offerte aan