
As famílias com várias casas raramente decidem segurá-las mal. Acontece compra a compra: o apartamento de Lisboa seguro no banco que financiou, a villa do Algarve com a apólice do anterior proprietário, a casa de Maiorca tratada pelo advogado espanhol na escritura, o iate seguro no país onde foi comprado, a arte incluída na apólice que estava a renovar nesse mês. Cinco anos depois há cinco seguradoras, cinco datas de renovação e cinco ideias diferentes sobre o que a família tem.
O que custa a fragmentação
- Bases de valor diferentes. Uma casa pelo custo de reconstrução, outra pelo preço de compra, o recheio estimado, um quadro pelo valor de uma fatura de 2018. Com a regra proporcional, que existe em Portugal e em Espanha quando o capital é insuficiente, a diferença fica a cargo da família.
- Coleções que se deslocam. Joias, relógios e arte viajam entre casas e para o estrangeiro. Uma apólice que só as cobre numa morada deixa-as sem seguro em trânsito e na outra casa.
- Responsabilidade civil desalinhada. Limites de algumas centenas de milhares de euros numa apólice e de vários milhões noutra, com pessoal doméstico, convidados, piscinas, cães e uma embarcação de apoio pelo meio.
- Desocupação. Segundas habitações vazias durante meses ficam sujeitas a cláusulas que suspendem ou limitam a cobertura, se a apólice não estiver escrita para o uso real da casa.
- Sinistros com duas seguradoras. Um incêndio que atinge a casa e a coleção que nela está pode envolver duas apólices, dois peritos e duas franquias.
Como é um programa coordenado
O mercado de seguros para residências de elevado valor — seguradoras e subscritores com apetite para casas maiores e coleções — permite incluir várias residências, o recheio e os objetos de valor num único contrato, quando a seguradora subscreve cada local. Quando Portugal e Espanha não podem ficar na mesma apólice, escrevem-se duas apólices na mesma base, com os mesmos limites, as mesmas definições e a mesma data de renovação.
Os elementos que procuramos são os mesmos nos dois países:
- Edifícios pelo custo de reconstrução verificado, sem regra proporcional quando o capital foi confirmado por vistoria.
- Recheio e objetos de valor em valor acordado, com cobertura mundial para o que viaja.
- Responsabilidade civil familiar com um limite à medida da casa — pessoal, convidados, desporto, embarcações e arrendamento, quando aplicável.
- Condições de desocupação, segurança e alarme escritas para o uso de cada casa.
O iate e os outros “grandes” ativos
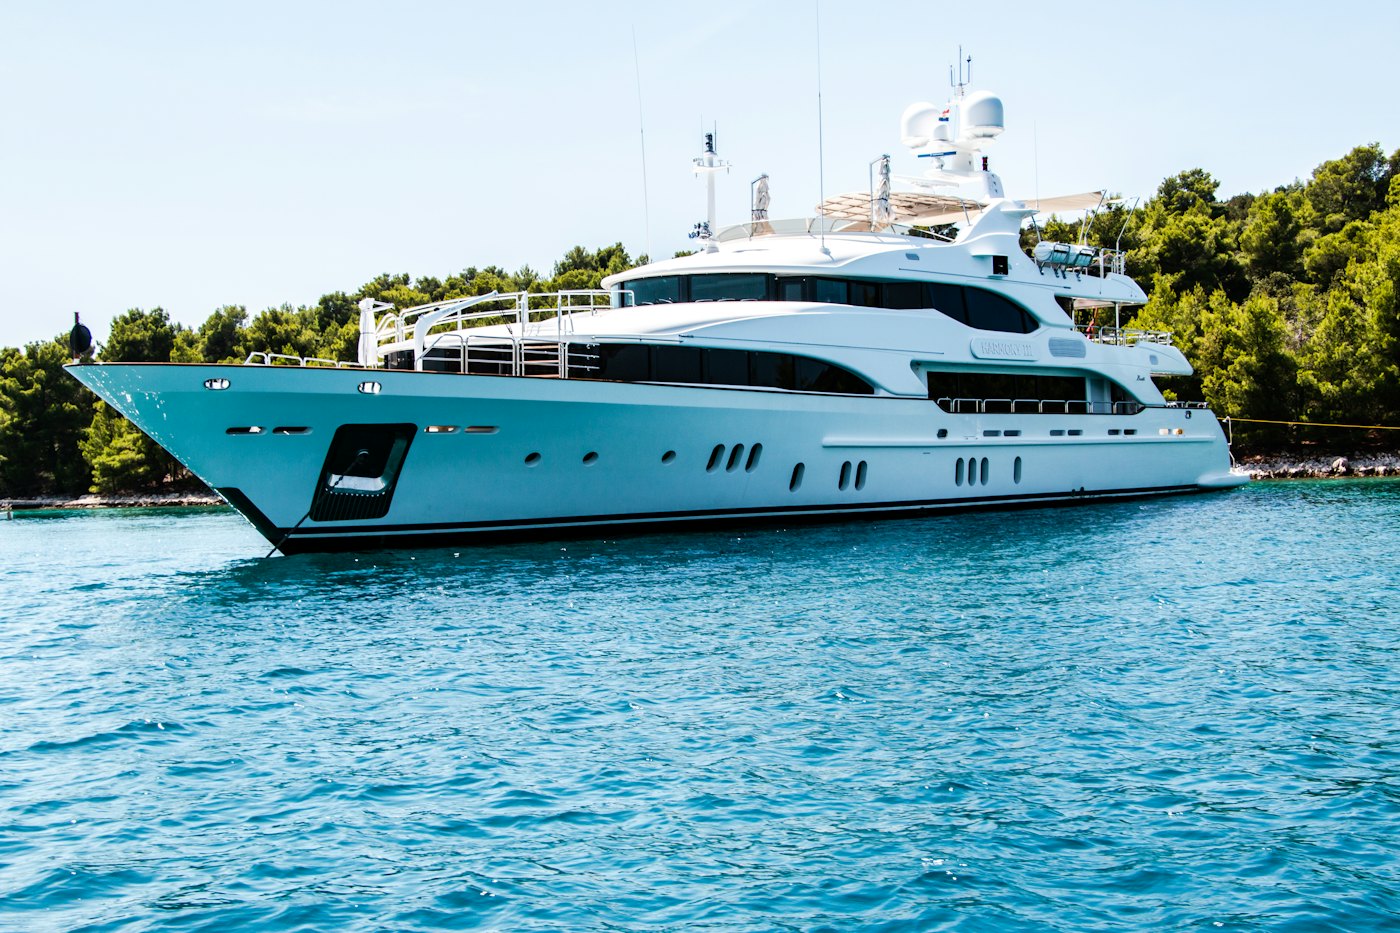
Os iates seguram-se no mercado marítimo, com cobertura de casco e máquinas e de responsabilidade (P&I), limites de navegação e condições próprias para tripulação e fretamento. Raramente cabem na apólice de habitação, mas podem ser alinhados com ela: o mesmo interlocutor, limites de responsabilidade compatíveis e nenhuma lacuna para a embarcação auxiliar, os equipamentos ou os convidados que passam do barco para a casa. Aviões privados, automóveis clássicos e propriedades rústicas seguem a mesma lógica — apólices especializadas, coordenadas em vez de fundidas.
Portugal e Espanha: o que muda
Em Espanha, os riscos extraordinários como inundação e sismo são cobertos pelo Consorcio de Compensación de Seguros, através de um adicional cobrado nas apólices de bens; em Portugal, o sismo é uma cobertura facultativa que tem de ser escolhida e tarifada. As apólices espanholas e portuguesas são emitidas na sua língua e ao abrigo da sua lei. Um programa coordenado não apaga estas diferenças — torna-as visíveis e decide cada uma de forma consciente.
Num family office, o programa precisa também de um responsável: alguém que mantém atualizada a lista de bens e valores, avisa quando uma casa é arrendada, um quadro é emprestado ou um barco muda de bandeira, e recebe um único relatório de renovação em vez de cinco. Para o tema dos capitais insuficientes, veja subseguro.
Perguntas frequentes
As casas em Portugal e em Espanha podem ficar na mesma apólice?
Muitas vezes, sim, no mercado de residências de elevado valor, quando a seguradora subscreve cada local. Quando não é possível, escrevem-se duas apólices na mesma base e com a mesma renovação, para funcionarem como um só programa.
O iate entra no mesmo programa?
O iate segura-se normalmente numa apólice marítima própria, porque casco, máquinas, tripulação e navegação são outro ramo. Deve, no entanto, ser coordenado com o programa de habitação, sobretudo na responsabilidade civil e nos convidados.
O que é valor acordado?
Um valor combinado com a seguradora antes de qualquer sinistro, normalmente apoiado numa avaliação, que é pago em caso de perda total sem nova discussão. É a base habitual para arte, joias e coleções.
Com que frequência se revêem os valores?
Os custos de reconstrução e as coleções devem ser revistos pelo menos de poucos em poucos anos e depois de qualquer compra, obra ou variação de mercado relevante. Um programa coordenado transforma isso num exercício anual único.
Este artigo é informação geral e não constitui aconselhamento personalizado, jurídico ou fiscal. As coberturas, limites e exclusões são apenas os da apólice efetivamente emitida, após subscrição. Adler & Rochefort é uma marca comercial da Ownizo, Unipessoal Lda., agente de seguros registado na ASF com o n.º 425591790/3.
Continuar neste tema: Seguros para family offices em Portugal e Espanha · Private clients: como proteger patrimónios com riscos complexos