
No Brasil fala-se em «seguro residencial»; em Portugal, em multirriscos habitação. A estrutura é familiar — o imóvel e o conteúdo, a que aqui se chama recheio — mas há três diferenças que mudam a indemnização e que quase ninguém explica a quem chega do Brasil.
1. O capital é o valor de reconstrução
O valor seguro do edifício deve ser o custo de o reconstruir, não o preço que pagou nem o valor da avaliação do banco. Em Cascais ou em Lisboa, o preço reflete sobretudo a localização; o que se segura é o que custaria voltar a construir. Se o capital ficar abaixo, aplica-se a regra proporcional: a seguradora paga na mesma proporção, mesmo num sinistro pequeno. Veja como calcular o valor de reconstrução, com o simulador SCRIM.
2. O sismo é opcional
Para quem vem do Brasil, o terramoto é uma hipótese distante. Em Portugal não é: a região de Lisboa e o Algarve são as zonas de maior risco sísmico do continente. A cobertura de fenómenos sísmicos contrata-se à parte e tem uma franquia em percentagem do capital. Se não for contratada, o sismo não está coberto.
3. O condomínio só segura o mínimo
Num apartamento, o condomínio é obrigado por lei a ter seguro de incêndio — e muitos ficam por aí. Danos por água entre frações, sismo, a parte construída da sua fração e o seu recheio têm de estar na sua apólice. Peça a apólice do condomínio ao administrador antes de contratar a sua.
Vocabulário que vale a pena conhecer
- Seguro residencial → multirriscos habitação.
- Conteúdo → recheio.
- Prêmio → prémio (o mesmo conceito).
- Franquia → franquia (o mesmo conceito; no sismo é uma percentagem).
- Corretor (SUSEP) → mediador de seguros, registado na ASF.
- IPTU → IMI, o imposto municipal sobre imóveis.
Casas de valor elevado
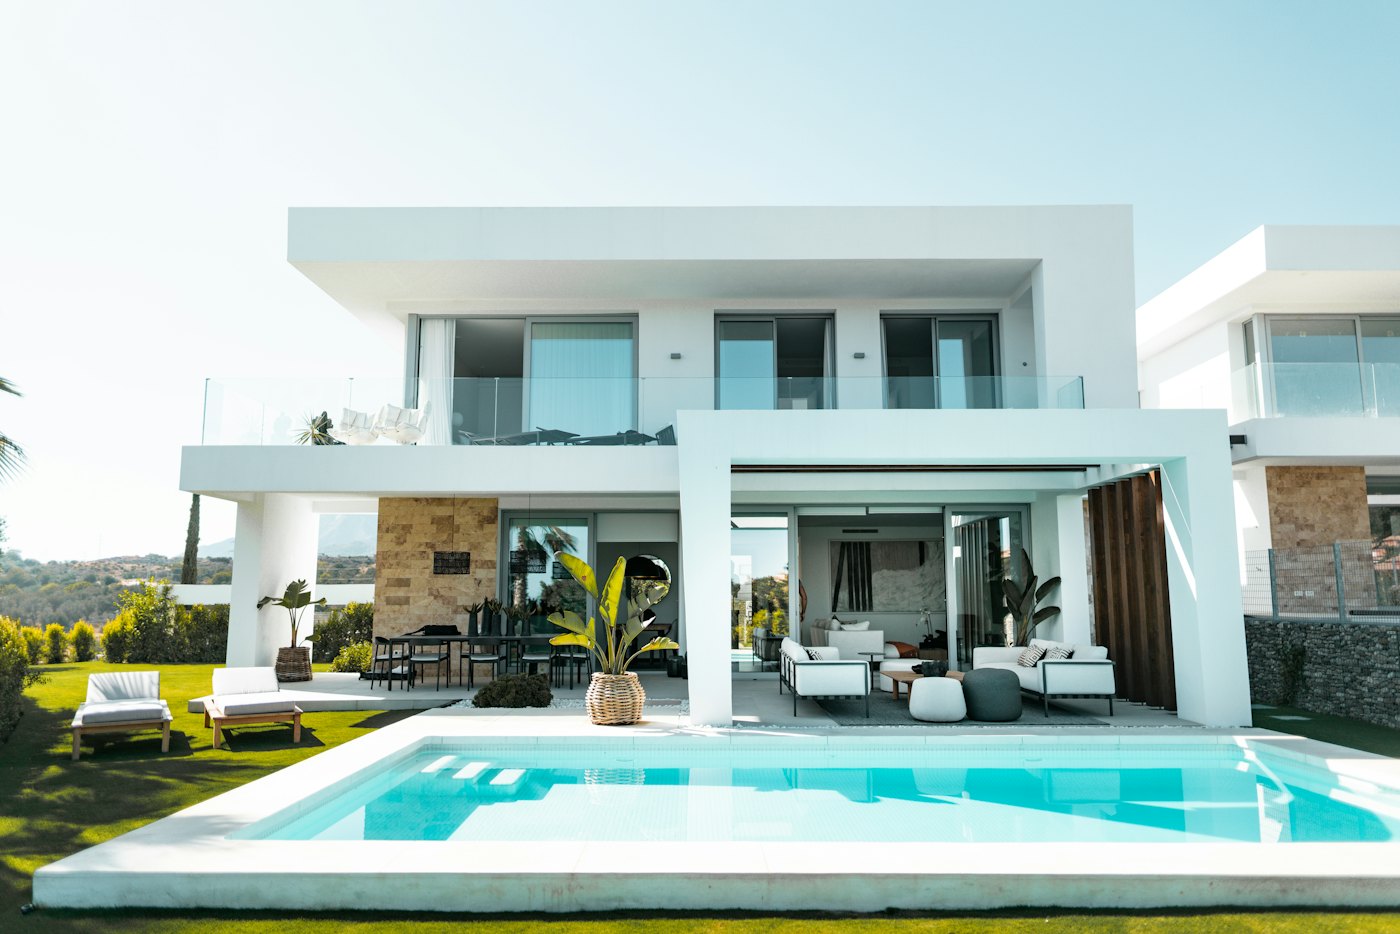
Para moradias em Cascais, na Quinta da Marinha ou no Algarve, colocamos apólices que vão além das seguradoras generalistas: vistoria sem custo, sem regra proporcional quando se aceitam os capitais recomendados e, em perda total, mediante acordo entre seguradora e segurado, indemnização até ao capital máximo contratado, acima do valor de reconstrução. Arte, joias e relógios em valor acordado, cobertos também quando viajam ao Brasil.
Casa vazia parte do ano
Muitas famílias passam temporadas no Brasil. As apólices têm uma cláusula de desocupação: a partir de um número de dias seguidos sem ninguém em casa, o furto e os danos por água podem ficar limitados. Declare o uso real desde o início.
Perguntas frequentes
O seguro de casa é obrigatório em Portugal?
Só o seguro de incêndio nos edifícios em propriedade horizontal, normalmente contratado pelo condomínio. Com crédito habitação, o banco exige também seguro do imóvel. Para o resto, é uma decisão sua.
Por que valor devo segurar a casa?
Pelo valor de reconstrução, não pelo preço de compra. O simulador SCRIM da APS dá uma estimativa; nas casas de valor elevado, a vistoria da seguradora fixa o valor consigo.
O terramoto está coberto?
Só se contratar a cobertura de fenómenos sísmicos, que em Portugal é opcional.
As apólices estão em português do Brasil?
Estão em português europeu. O vocabulário difere em alguns pontos — recheio, prémio, multirriscos — e explicamos cada apólice por escrito antes de assinar.
Peça uma análise por escrito
Explicamos as apólices portuguesas com o vocabulário que conhece do Brasil — por escrito, antes de assinar.